投資参謀 ~市場はこれからどこに向かうのでしょうかⅡ~
ご無沙汰しております。
なかなかブログを書くネタがないと思っていたところ、市場を騒がせる出来事がまた次から次へと起こりました。
アメリカの利上げ、原油高、そして、ここに来てロシアのウクライナ侵攻。
年初から S&P500指数は約13%くらいの下げ
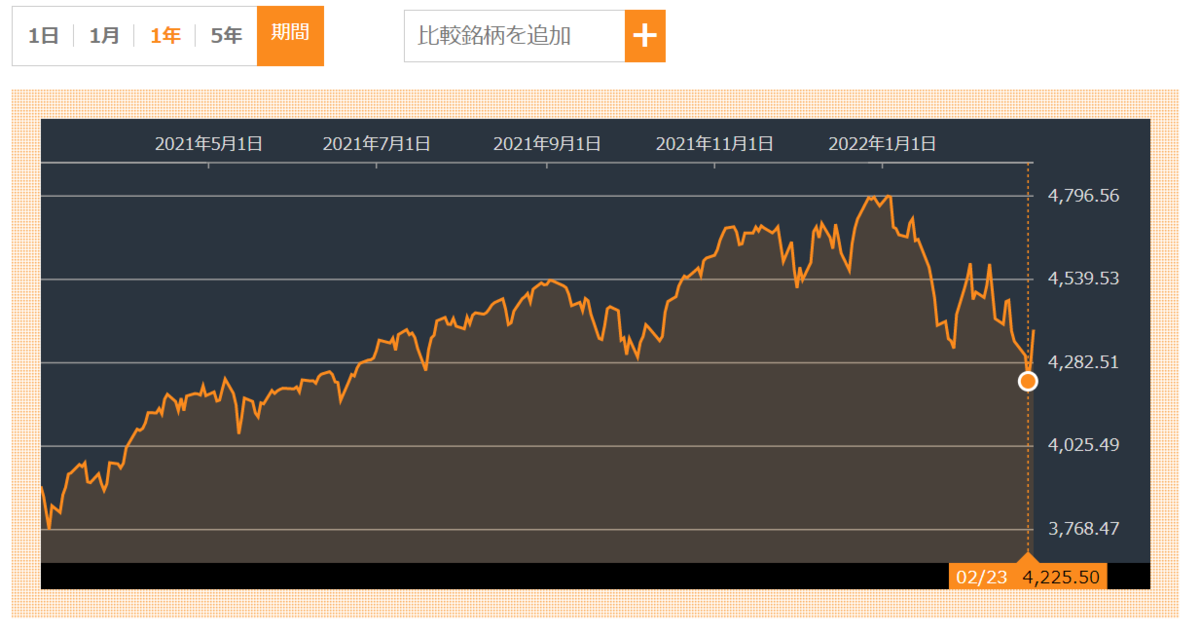
昨年まで絶好調だったNASDAQに至っては、約20%も下げました。
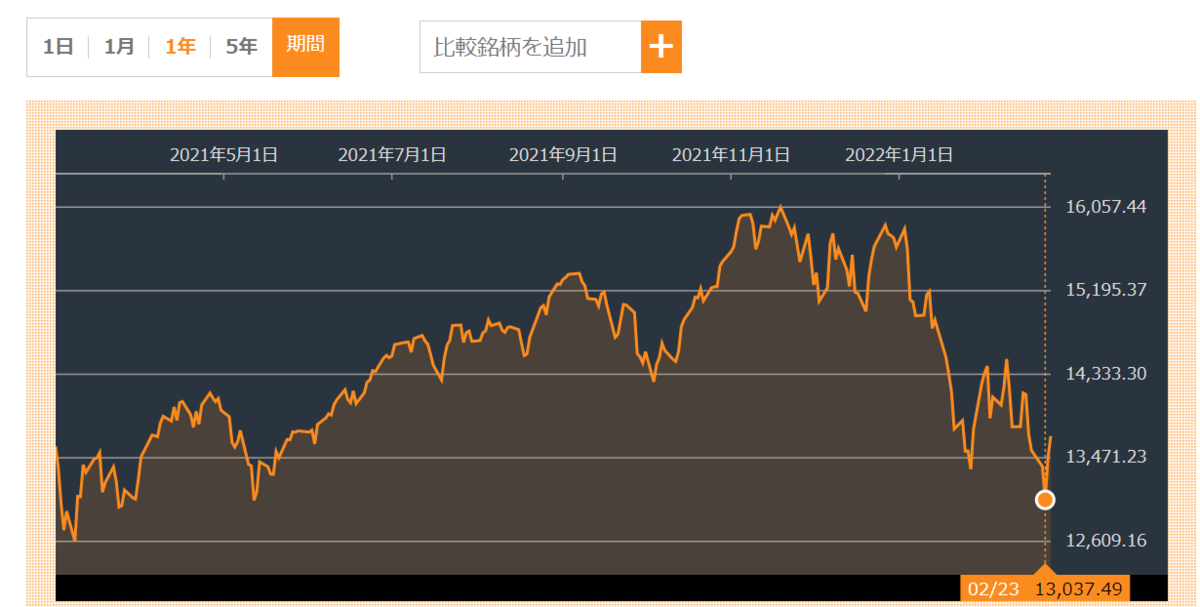
2年前もコロナでどうなるかと思いましたが、2年経った今、あえて同じタイトルにⅡを付け加えさせていただきます
まず戦争はさておいて、利上げ、原油高は確かに波乱要因ではあります。
しかし、歴史から振り返ると、利上げ前はいつもゴタゴタして、いざ利上げしてしまえば、株価はまた堅調に推移していました。そもそも堅調じゃないと、利上げもできないというのがあります。
参考までに
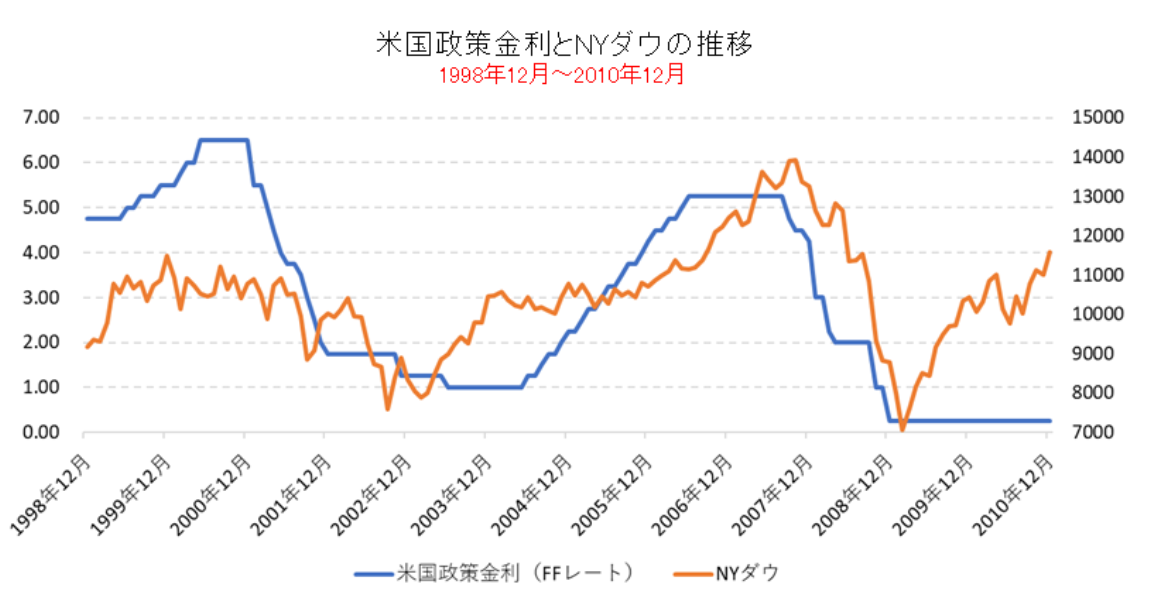
また、下がる理由はこれだあれだとよく言われますが、理由なんて後でいくらでもいえるので、単純に高すぎたから、売られたということも多々あります。この2年間、アメリカをはじめ、世界の株価指数は本当によく上がりましたが、上がり続けるものはないので、やはり調整は必要ですよね。
それからここに来て、ウクライナ問題も勃発し、ニュースを見ても不安なことしか放送しないし、新聞も悪いことしか書かないから、ますます不安になるという構図に。。。
少し話が脱線してしまいますが、私は数年前に飛び込み営業している途中、某お寺の前でこのようなお言葉を見たのが印象的でした。
「私が正しい、これがすべての争いのもと」
国と国までいかなくても、普段自分の周りでさえも、これに該当するのではないでしょうか。
世の中、私が正しい!なんて思うから争いが起きる、思想の違いを受け入れようではないか
話を戻します、投資の世界ではこのような格言があります。
「遠くの戦争は買い」
「銃声が聞こえたら買え」
※ロシアは遠くない!!という人もいるって聞いたことありますが、そこの距離感は人それぞれということで笑
私も初めて聞いたとき、とんでもない世界だなと思いましたが、振り返れば、確かにその通りだというのがわかります。
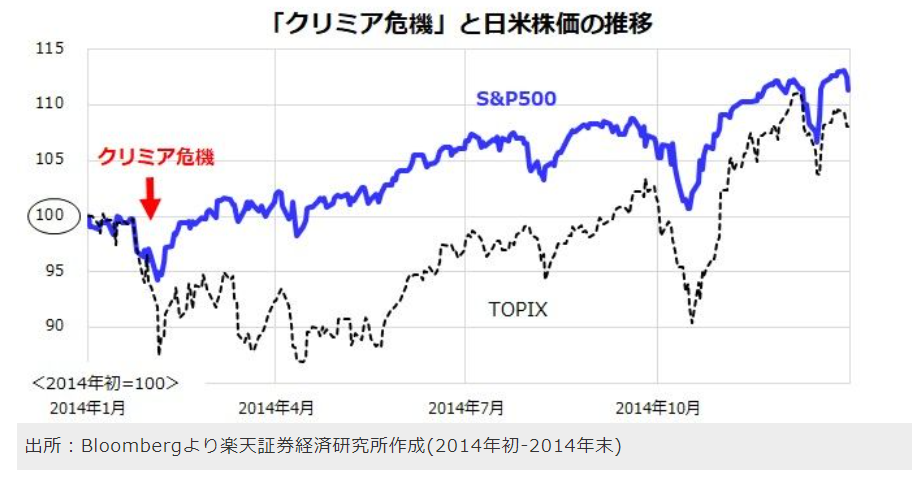
私の勝手な予想ですが、利上げで騒がれ、高値から20%近く下がった指数は、じわりじわりと戻していくことでしょう。今まで利上げするといったのが、アクシデントで利上げペースを緩めるもしくはしない可能性だってあるので。ただし、昨年の高値を超えないのかもしれません。(超えたら超えたで嬉しいのですが)
私は2年前のブログで下記のような言葉を記しました。蓋開けたら大幅な上昇でした。
今回も同じく、このウクライナ騒動、いつ収束するか、誰にも分りませんが、アメリカの証券市場は幾度もそれを乗り越えてきました。
基本は欧米を中心とする資産(株、債券、リート)+新興国は債券というスタンスに変わりはありません。
投資参謀 ~なぜ私が出口戦略を大切にするのか~
想いが強すぎたので、、、書かずにはいられませんでした。
というわけで、皆様、こんにちは、暑い日々がまだまだ続いておりますが、8月に突入し、夏もあと1か月ちょっとおわるので、もう少しの我慢です。時が過ぎるのは早いものです。一日一日を大切にしていきたいと思います。
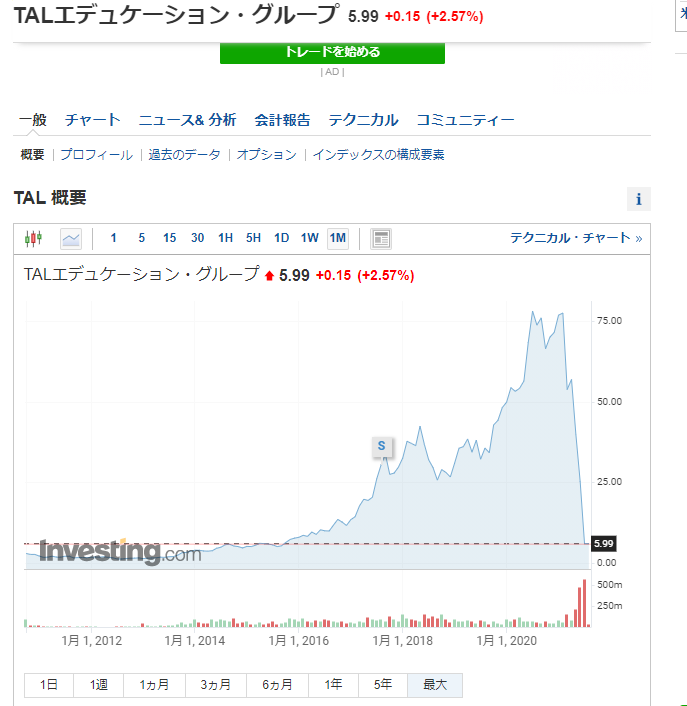
皆さんはこのチャートをみて、どう感じますでしょうか?
ちょっと極端な例を出したかもしれませんが、これが現実です。
TALエデュケーションというアメリカに上場している中国の教育関連企業ですが、今年の初めからみて、10分の1以下まで株価が下がっております。
政府の一言で、すべてが変わってしまう国の株はやはり買いづらいですよね。
私は普段から、いつも買うより、売る方が難しいということをお伝えしております。
実体験はもちろん、世の中の群像をみていると、買うに至らない人はさておき、買ってから、いつ売ったらいいの?!もっと上がるんじゃないの?とかを延々と悩む人がいます。
上記のブログにも書いてあるのですが、売らないで、死ぬときに一番上がってました! 複利運用最高と叫んだところで、お金を使えない状態(寝たきり、病気など)、あるいは相続税で取られたりするので、なんのために増やしているのか、わからなくなりますよね。(それでいいと思えばいいのですが)
また、一番高いところで、売らないで、暴落したら、あの時に売っておけばよかったという無駄な会話をする時間があるならば、さっさっと売っておけばいいのです。 上記TALがいい例です。前職時代もすごい期待されていた銘柄ですが、こんなこともあるのです。
最近youtubeで投資系の動画が多いらしいのですが、みんなこれを買えば大丈夫、これしかない!!みたいな動画を作ってる人がいるおかげで、何も知らないOLでさえも、S&P500っていいらしいですね、オールカントリーはどうですか?と言われる始末ですw
このような時こそ、ただ買ってください!! これがいいです! だけでは、何の価値も生まないと私は思っております。 すべてのものは、コモディティ化して、価値が薄れていきます。心当たりありますよね。
何もわからない人でさえも、これを買っておけばいいという時、いい結果待っていると思えますか?!
どこを探しても、これを売ったほうがいいというのを見たことがないと思いますし、私はどうやって売るかに拘る理由はそこにあります。
投信やETFでいうと、コスト比較する人ばかりですが、どれがいいパフォーマンスをするのかに言及する人は見たことがない。
この世界の道は平たんなものばかりではありませんが、一緒に歩みましょう。
定年後を見据えて
読者の皆様
ご機嫌いかがでしょうか。テレビばかり見ていると、コロナの話題が尽きないので、気分も暗くなりますよね。

この本の帯にも書いてあるように、真実を知ると、恐ろしくなりますね。。。。
投資の世界で有名なのが、TVで話題になりだしたら、もう天井だということですが、基本的に冷静な目で見た方がよろしいかと思います。
さて、今回のタイトルは、「定年後を見据えて」にしましたが、その理由としては、コロナで在宅勤務も増えたかと思いますが、皆さんは退職したあとのことを想像したことはありますでしょうか。
毎日家にいて、同じことの繰り返し、読書するにも限度があるし、晴耕雨読のような生活は理想と思いつつも、実際にやってみると、辛いものがあるのではないでしょうか。

私はこの本で気づかされましたが、よくゴルフ三昧、釣り三昧がしたいというが、3日も連続やったら絶対に飽きるらしいですね笑
だからこそ、いろんな趣味を持つことが必要になってくるかと思うとのこと。具体的には、屋内、屋外、一人、友人でそれぞれできる趣味を分けておくことが老後退屈しない人生が送れることでしょう。
私も自分なりに作ってみました。
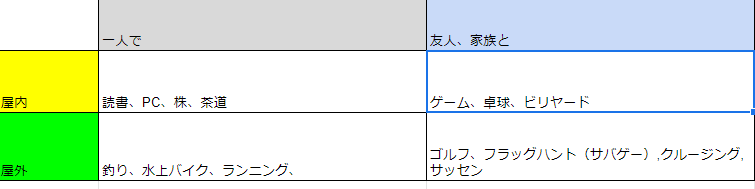
全部すぐ実行できるかどうかさておき、たまーにやるものでもいいと思う。まったくありえないようなものでも書いてみる価値はあるかもしれない。(例えば盆栽など)
上記の茶道ですが、先日お客様のご紹介で一度だけ行きまして、次回いつ行けるかまだ決まってないのが現状です。それでも見えるようにしておけば、意識付けすることができて、実行に移せると思うのです。
また、コロナ騒動で都内、京都などの高級ホテルが今までにない値段で泊まれたりします。そこのプールで泳いだり、ジムで体を鍛えたりする非日常を過ごす2度とないチャンスがあります。いいホテルのいい部屋に泊まれば、外に行きたくなくなります。
これに気づいたのは、アメリカのファイブオーというドラマです。ハワイを舞台に繰り広げられる刑事ドラマですが、海兵隊のメンバーが休日、ヒルトンのプールサイドでリフレッシュするシーンをみて、衝撃を受けました。日常的にホテルのプールを使うというライフスタイルがあるじゃないかと感動を覚えました。
今まで多くの人は、旅行の日程の中に、ほんの一部をホテルで過ごすことをメインとしてきたが、逆に、ホテルをメインとする旅、これもまた一つのスタイルではないでしょうか。
旅行するためにホテルに泊まるのではなく、ホテルを楽しむために、旅行にいくのです。
何もしないをしよう
そんなフレーズを思い出した今日この頃。
投資参謀 ~年間どのくらい儲かったら良しとするのか~
お久しぶりです。
なかなかブログのネタを探すのも難しく、皆様からこのようなこを書いてほしいというご要望がありましたら、ぜひ教えていただけたら幸いです。
今回はあるお客さんから、「普通どのくらい儲かったらいいと思えばいいのかについて、ブログで書いてほしい」というご要望がありました。
確かに、ずっとこの世界にいると、当たり前に思っていたことでも、意外と知られていないことでもあるのかなと感じました。
学校の成績でもそうですが、自分は90点、あるいは85点とったとしても、いいのかわるいのか、判断する目安がほしいですよね。
では投資の世界について説明します。
基準は1月から12月までの暦年ベースで計算します。なので年間騰落率とか、年利〇%という表現がよく使われます。
ファンドマネージャは、ベンチマークを上回れば勝ち、下回ると負けというのが一般的評価です。
そのベンチマークいうのは一つの目標であり、株の分野で例えるならば
MSCI コクサイ
NYダウ
S&P500
などが挙げられます。
一方債券ならば
JPモルガン・エマージング・マーケット・ボンド・インデックス
などがあります。
ですので、株と債券で比べて、株の方がいいと思うのではなく、それぞれ性質(リスクリターン)がちがいますので、同じセクターで比較しないと意味がないのです。
例えば今年S&Pが7%儲かったとすると、それを上回る成績を超えたら、腕がいいとされるのです。
しかし、あまり理解されにくいかもですが、もしS&Pがマイナス7%でしたが、こちらはマイナス5%なら、それも腕がいいとされるのです。
学校の成績で考えてみてください。平均点が80点だとして、85点取ってたら平均より上回り、本来は良いですし、逆に75点とってたら、親御さんは怒りますよね。
まあ、実際一般的に平均何点なんて気にしてない方も多いかと思いますし、100点を目指せとお尻叩かれるわけですが、、、、
難しいテストで平均点が65点だとして、それで75点とったらすごいことなんです(下手すると上位です)
子供に対して、平均点とったところで満足するな!!と言ったことありませんか?!
会社に入って、その会社、その業界の平均年収がよく見るかと思いますが、平均年収でいいやと思うのか、それを超えるように全力を尽そうと思うのかで人生は雲泥の差があります。学校では子供に上を目指せと言っていた親が、会社に入ったら、今安定してるのだから、なんで転職なんて考えるんだ!というのはちょっと違うのではないかと思うのです。(実体験も踏まえて笑)
運用の世界でもそうですが、インデックスだけで十分という考えがある一方、満足してもいけないのです。
某有名インデックス
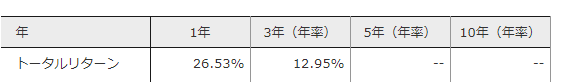
某おすすめアクティブ 〇〇成長
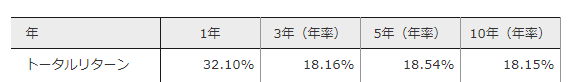
常に上を目指して、走り続けたいです!!
完
投資参謀 ~バランス型ファンドは幕の内弁当と同じ~
頻繁にアップしたほうが、googleの検索都合上有利と聞いたもので、またブログを書きます。(次のネタなににしようかな)
さて、タイトル通り、バランス型ファンドという類の商品があります。
本来、大きく増やすために株式型の投資信託を、不動産需要に期待して不動産型の投資信託(REIT)を、安定成長を見込んで債券型の投資信託を買う、という具合です。投資信託の組み合わせや、各投資信託に投資する金額の配分を変えれば、投資の成果も変わってくることになります。
その投資信託を何本も買わなくても、1本で、複数のシンプルな投資信託を買ったような効果を得られます。中には、国内・先進国・新興国の株式と債券、国内・先進国の不動産の合計8資産に1本で投資してくれる「バランス型」の投資信託もあります。
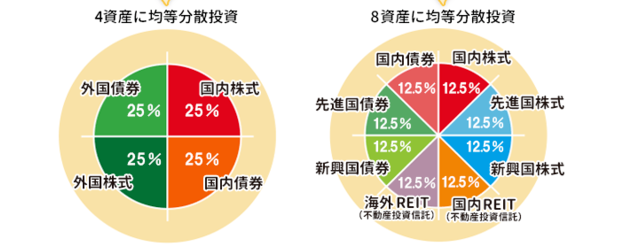
さて、このような商品、まったく投資をやったことない方なら、少し入門として、やってみるのもありだと思います。
このような商品を私はいつも幕の内弁当に例えています。
幕の内弁当は、いろんな種類のものが入っていて、さあ!!なんでもどうぞ!!って感じです。
しかし、それには、いろいろと手間がかかり、値段も高くつきますよね。
みなさんが駅弁などを購入するとき、幕の内はほかより少しだけ高いって思ったことはありませんか? 逆に牛丼弁当、唐揚げ弁当など、ドカッと一つに集中したほうが安上がりします。
投資でもそうです。
バランス型を選ぶと、いらないものまで入ってしまい、パフォーマンスを悪くしたりします。
上の図の例で言いますと、国内債券、先進国債券などを入れると、あまり効果はないのです。場合によっては、新興国株式も悪くなると、大変です。
この場合、自分で株なら株の商品、債券なら債券の商品をそれぞれ選んだほうが、パフォーマンスが断然よくなります。
もちろん、まったくやる必要ないということではありません。
初心者の方は、何をしたらいいかわからないので、やってみる価値はあるかと思います。慣れてきたら、分けて選んだほうがより良いのではないでしょうか。
我々には、とりあえずこれでいいや!と言っている時間はありません! 本当にほしいという物だけを手に入れるべきではないでしょうか?!
完
投資参謀 ~究極の資産運用 VS 至高の資産運用~
久しぶりにブログを書いてみたいと思います。
皆さま、本年もよろしくお願いいたします。
タイトルをみて、ん?!って思う方も多いかと思います。
はい、美味しんぼから引用致しました。
この漫画をご存知の方、多くいらっしゃるかと存じますが、食について描かれた漫画です。

素人の私からすると、作品に出てくる料理すべておいしそうです。
しかし、エンターテイメント上、どうしても白黒をつけなくてはいけないので、あのような内容ができ上がったのだ。実際、私たち人それぞれ好みも違うし、これしかない!これが正しいのだ!という世界で生きている訳ではないので、もっとウェットに物事を考えてみたいですよね。
今回はまさにその正解がない投資の世界について、紐解いてみたいと思います。
アインシュタイン博士曰く、「複利効果は人類最大の発明」
これがまさに至高のメニューのメイン料理とでもいえるものではないでしょうか。
利息、分配金などを元本に組み込み、さらなる利息、分配金を狙うやり方です。
例えば、30歳からそれをやって、70歳まで、40年で恐らく数倍になることでしょう。(投資先によりけり)
しかし、そこに盲点がある。さあ!いざ使おう!となると、あっ体のここが痛いな、、、あっ膝がガタガタするな。。。となって、使えるお金も使えない状態になるかもしれない。そうなっては、なんのために増やしたのか、わからなくなる可能性もある。
特に日本では、未だに高い相続税があるので、たくさん残しても、税金で取られるだけです。
もちろん、増やすという意味では、至高の資産運用であることは間違いありません。
それでは、究極のメニューに移ります。
実は最近、お金の健康診断というサイトで相談を受けることがあって、そこで出会った方に言われたのが、老後もいいが、若い時に増やしながら使いたいんです!!旅行したり、習い事したりで、給与以外で使えるお金が増えたらいいなと。勿論老後もちゃんと考えたいとのことでした。
増やしながら使う!!
これこそが究極な資産運用とここで定義しておきます。
なぜ増やすのか、増やしたいのか、人それぞれの想い、考えはあるかと思います。
私たちは今この多種多様な時代の中で生活を営み、人間関係に疲れ、疫病
に見舞われ、激動の時代を生きています。
様々な物事にたいして、考えが十人十色であり、ひとそれぞれ価値観も違うものです。
それぞれのライフスタイルによって、賃貸の人もいれば、持ち家の人もいる。どっちが良いか、悪いかという話ではないのです。至高のメニューがおいしいという人もいれば、究極のメニューの方がいいという人もいることでしょう。
至高のメニューが複利で、分配金一切もらわずに再投資のみならば、
究極のメニューは毎月分配金をもらうというやり方です。
決してどっちかしか選べないわけではないので、一番いいのは、両方同時にやることです。
詳しく知りたい方は、DMなど送っていただけたら幸いです。
なお、美味しんぼは今休載中ですが、その対戦成績を調べてみました。
・究極……9勝
・至高……14勝
・引き分け……20回
・結果なし……1回
究極はもっと負けているような感じだったが、意外と頑張っていました。
投資参謀 ~ついに有名人から紹介してもらいました~
ご無沙汰しております。
ついに一つの夢が叶いました。
先日、インスタグラム7万人のフォロワーを誇るミニマリスト おふみさんのブログに私の事を掲載していただきました。
おふみさんについては、下記SNSでみていただけたら幸いです。
インスタグラム
https://www.instagram.com/ofumi_3/
Twitter
始まりは約5年前 妻がインスタグラムで「この方投資を始めたいって書いてあるよ!!」と見つけてきて、俺はなんだなんだ?!?!と思って、見てからすぐにダイレクトメッセージをし、連絡を取って、旅行がてらに行くことになった訳です。そこからすべてがはじまりました。
おふみさんには昨年、会社をやめ、独立したことも伝えて新しくSBI証券で積立を初めていただいた。前職でやっていただいた商品を一度清算し、成績を纏めてブログにアップしたいと連絡をいただき、私はとてもうれしかったです。
私は普段皆様に、投資は万人受けしないから、やる人はやるし、やらない人は何を言ってもやらない、しかし、老若男女、誰がやっても失敗しにくいのが積立投資だ!!ということをお伝えしてまいりました。
また、世の中には、これが正解だ!! これをやっておけば大丈夫!!みたいな説を唱える人がたくさんいますが、そんなこともないよ。。といいたい。
例えば、世の中には、インデックスさえ買っておけば大丈夫と言う人がいます。確かにインデックスは市場の指数にあたるので、ベースとなる部分ではあります。しかし、それがすべてではないと思います。世の中にはそれを超えるものがたくさんありますので。。。。ただインデックスだけでいいというのは、思考停止ほかならないではないでしょうか?
もちろん、それでもいいと言えば、いいですし、それで本人が満足すれば、なんの問題もありません。しかし、もっと上の世界を覗いてみたいという向上心のある方ならば、満足はしないはずだ。
おふみさんはまったくの初心者でしたので、外国株インデックス、そしてリスクを減らすために外国債券のインデックスも入れてみました。(積立の場合、リスクはもう分散しているので、なるべく動きある商品のほうが理想ですが、債券を知っていただくために、あえて提案しました)この2つのインデックス+アクティブである AB米国成長株投信です。
わかる人にはわかります。この米国成長のすごさを笑
同じ期間、同じ金額でやった結果
野村インデックスファンド外国株式
+21.8%
野村インデックスファンド外国債券
+9.4%
アライアンス・バーンスタイン・米国成長株投信Bコース
+48%
3つを合わせると
+26.6%
ご本人は大変喜んでおられまして、私もうれしい限りです。
お陰でブログのアクセスが一気に伸びまして、おふみさんの友人からも相談を受けることになりました。
めでたしめでたし。
