投資参謀 ~私もそのような旅人になりたい~
ご無沙汰しております。
いきなり、えっ何言ってるの?!って思うかもしれません。
実は最近、面白い昔話を聞いたので、共有できたらなーと思います。
皆様、世の中、割り切れない物事って多いですよね。
アラビアの商人が17頭のラクダを持っていた。その子供3人に対して、
長男に1/2を、二男に1/3を、三男に1/9を相続すると遺言を残したわけです。
もちろん、17頭はどうしても均等に割れず、争いになった。そこでたまたま通りかかった旅人が連れていたラクダをそこに加え、再度分配してみてと言いました。
そうするとなんとラクダは18匹になり、遺言通りに再分配すると、、、
長男は18×(1/2)=9匹
二男は18×(1/3)=6匹
三男は18×(1/9)=2匹
あら不思議、数えたら、うまく分割できたではないか。。。。
残り1匹はというと、旅人がそのまま連れて帰りました。
めでたしめでたし。
まるでマジックをしているかのような例ですが、
とても奥深く、実際我々の実生活にも応用できます。
そう、遺産分割するときです。
割れないものをうまく割るには、ここにヒントがあります。
ここから我々が実際身近にありそうな話を。
子供(娘)が3人いました。
自宅(不動産)価値5000万
現金4000万
有価証券2000万
長女が自宅を継ぎ、あとの2人はお嫁に行きました。
長女が相続資産5000万
次女と三女が現金と有価証券を半分ずつ分けるとします。
この場合の割合として、
長女が5000万
次女が現金3000万
3女が現金1000万と有価証券2000万 合計3000万とします。
でも、これで納得しない人が絶対に出てきます。
資産に対して、1/3分けるのが普通と思うからです。
これで納得するご家庭もあるでしょうが、納得しないご家族もいると思います。
では、旅人が魔法をかけます。
今相続財産が1億1000万円があります。
割れません。
相続発生する前に、親子できちんと対策をして、4千万資産を足すと?1億5千万になります。
そうすると5千万ずつきちんと相続できます。
もちろん、この場合、旅人が足した4千万をもっていくわけではないので、ご安心を。
ただし、どうしても相続において、相続税が多少かかることについてご認識ください。
なお、これはあくまで一例ですので、もっといろんなやり方があるので、気になる方は、ぜひご質問を。
投資参謀 ~債券の残存期間の考え方~
皆様こんにちは
トランプさんの関税決定で、世界の金融市場は大きな価格変動を起こし、メディアがまた不安を煽り建てています。
しかし、ニュースで報道されていることは、実は違ったりするのが現実です。
参考までに、こちらの動画を見ていただければと思います。
さて、私は普段皆様に積立と債券を中心に勧めてきましたが、
債券を選ぶ上で、利回り、格付け、期間などたくさん要素あります。
ご自身にとって、どれがいいのか、決めるのは簡単ではありません。
そこで、今日は期間についての考え方について書きます。
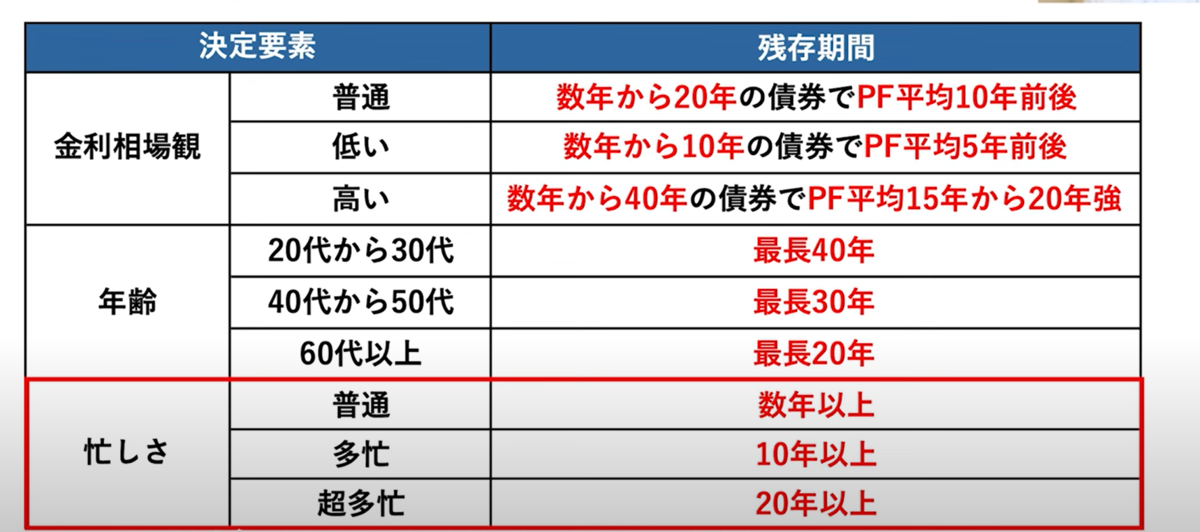
皆様それぞれ年齢、相場観、仕事の忙しさは色々あって、ご自身の状況に合わせて、選ぶとよいと思います。
その中で、例えば2,30代の方々は時間的に余裕もあるでしょうからあまり短いものより、MAX40年くらいまでの債券を選ぶのもありですね。
ただ、その方がもし金利相場観がある方で、将来的に金利がまだ高くなるかもとお考えなら、もうちょっと短めにして、20年前後にするとかもよいと思います。
実際、一つの債券にするわけではないので、長いものから短いものまで、満遍なく投資するラダー型が、金利の変動に対応しやすいやり方ではあります。
順番に満期が迎えてくるので、その時の金利状況に合わせて、対応がしやすいですね。
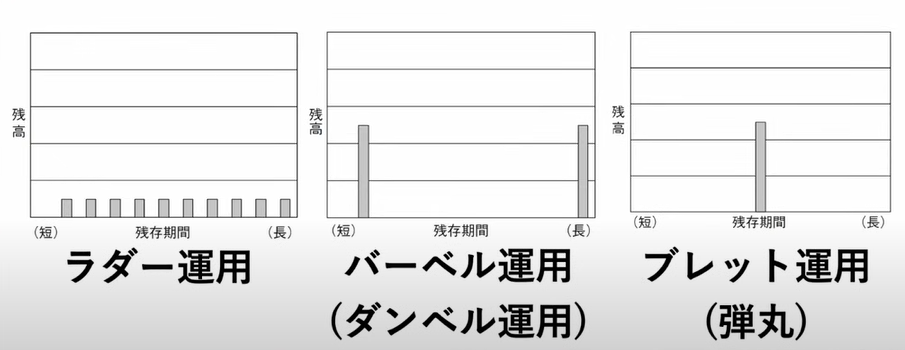
最近において、やはりアメリカの金利が下落するであろうという流れの方が強いので、満期になったご資金や、短い債券を売却して、中長期の債券にシフトする方々もおります。 外貨MMFの金利も、昨年まで4.8%くらいだったのが、今では3.8%くらいしかないのです。(それでも高い方)
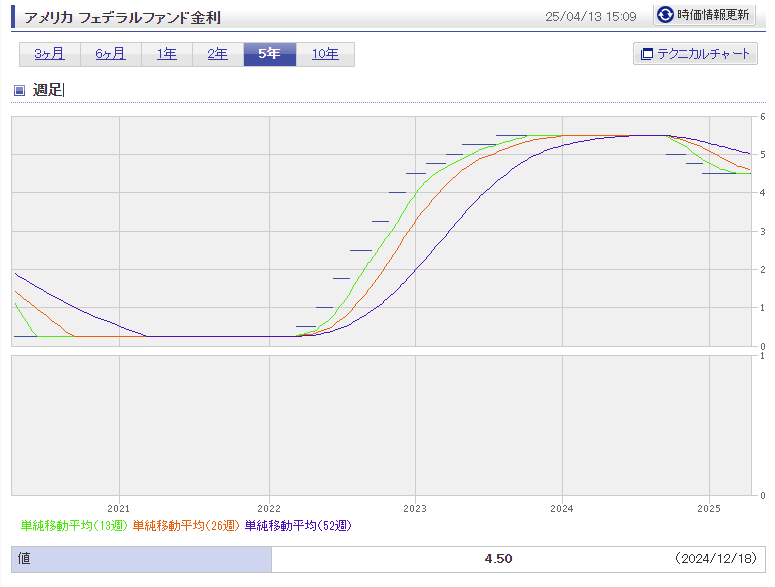
下図 アメリカ 政策金利5年間の推移 だんだん下がっていますよね。
なお、長期債投資において、あまり長いとどうしても買いにくいというイメージはあるかもですが、ここで私から一つアドバイスさせていただきますと
期間は義務ではなく、権利です。
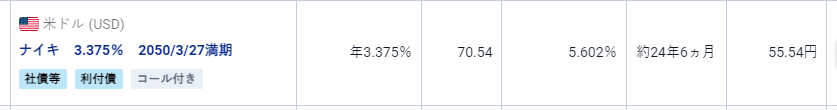
こちらの債券、まず条件について
毎年もらえる利息 3.375%
単価 70.54% (満期時に100%で償還します これが債券の特徴です)
利回り 5.602% (満期まで保有した場合の1年あたりの利回り)
一番右の数字は損益分岐点為替
つまり、為替が1ドルが55.5くらいまで下がっても、円換算しても損しないですよという数字です。
24年6か月もあります。気が遠くなりそうな年数ですね。
ただ実際 もし10年保有して、途中売却する場合
所有期間利回りを計算してみましょう
所有期間利回りは、債券を償還期限(満期日)まで保有せず途中で売却した場合の利回りのことです。
所有期間利回り(%)
=〔{表面利率+(売却価格-購入価格)÷所有年数}÷購入価格〕×100
債券単価が値上がりし、85%になったとして、
「{3.375%+(85-70.54) ÷ 10年}÷ 70.54%」× 100
なんと 年利 6.8%です! 10年で68%も増えた計算です。
逆の場合もあります
70.54%で購入し、債券単価が下落し、65%で売ったとしましょう。
「{3.375%+(65-70.54) ÷ 10年}÷ 70.54%」× 100
年利 3.99%でした。 10年で約40%の利益ですね。
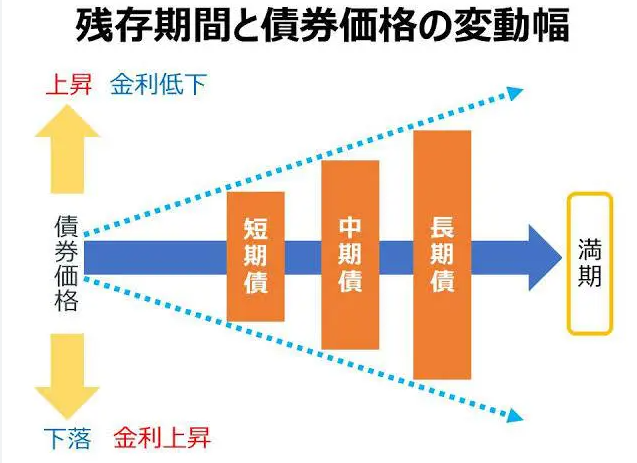
期間が長ければ、長いほど、債券価格の振れ幅は大きくなります。それをチャンスと捉えるのも必要ですね^^
このように、債券は奥深く、おもしろい投資先であることがお分かりいただけたかとおもいます。
ぜひともご自身のポートフォリオについて、考えるきっかけになっていただけたらと思います。
投資参謀 ~2025年へ向けて~
今年はどんな1年だったかを振り返り、来年に向けてさらなる運用収益が出るように、精進をしたいと思います。
新しいやり方に切り替えてからも、私のやることは変わることなく、どうやって皆様のご資産を増やしていただくかにフォーカスしていきたいと思います。
明日なんの株が上がるのか、あるいは来年何%金利を上げ下げするのか、誰にもわかりません。
しかしどっちに転んでもいいように、資産配分をするのが大切です。
5-10年で2倍くらいを目標として、それを達成することはできると思います。
どうして期間が5-10年なのかについて
2年で2倍にするのと、5年で2倍、あるいは10年で2倍にすることを比較したとき、2年で2倍にしたかったら、かなりリスクを取る必要が出てきます。個別株オンリーで勝負を必要になり、ギャンブル性が高まります。
一方、10年で2倍となると、ふつうにいい投資先の積立をやっていれば、達成することが十分に考えられますが、中では●●ショックが生じることがあるので、絶対とは言えないのです。(いい投資先とはどこかも大切なポイントです)
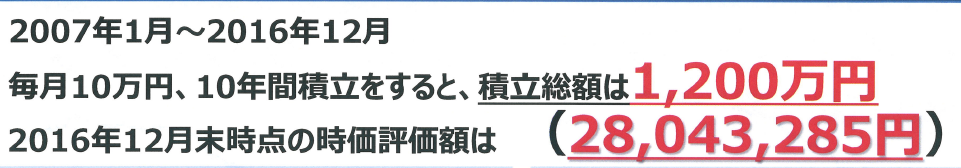
上記資料は普通のとある商品で積立した場合のシミュレーションです。
皆さんが普段積立している商品は、もっとすごい結果になっているみたいです。
株のみでは変動が大きいので、債券を組み入れましょうといつも私が申し上げていますが、実際、この2年間はアメリカの利上げのおかげで、円安が進み、そのせいで債券単価は大幅な下落し、さらにそのおかげで債券投資における利回りが上昇しました。
あえてややこしい言い方をしましたが、債券の利回りが高い今、その利回りが十分に享受できる期間を確保し、株と組み合わせてリスクをコントロールすることが必要になってきます。
もちろんやり方はクライアントによって様々です。
積極的にやりたい方は、株の配分を多め。心配を少しでも減らしたい方は、債券に比重を置き、提案をしております。
これからどうなるか、皆様が一番知りたいところだと思います。
まず。ここ最近最も聞かれることは、「トランプさんになったら、どうなるんだろ。」「トランプさんになったら、悪くなるのか?」などです。
それに対する答えは「8年前を思い出してください。 意外と悪くなかったですよね?むしろ良かったのではないでしょうか」です。
来年の予想ですが、
・利下げ回数がもともとの予想より鈍化し、年に2回ほどではないか。
・株式全体は思いのほか急回復したので、来年は横ばいが続く可能性があるかもしれない
・債券の利回りは高止まりし、短い債券を中長期債にリバランスする絶好のチャンス
皆様が具体的にすることは
NISAについて
積立枠→ 商品がそもそも限られているので、私が以前設定させていただいたものを継続していただくのが一番かと。(そもそもその商品が下がったら、他のS&P500やら、オールカントリーなども下がってますので、、、、、)
成長枠→積立NISAを満額やったうえで、個別株を加えるか、あるいは、積立NISAにない商品を選ぶか(S&P500 オルカン以外の商品、米国リートなど)
債券について
来年上旬や中旬以降に満期がある場合、その時の利回りみながらではありますが、15年~ 25年~などの超長期債をポートフォリオに加えることも検討する余地があります。
その際、よく言われるのが、「長いね、もう生きちゃいないよ」などですが^^;
年限だけみるとそう思いたくなりますよね。しかし、実は超長期債は株みたいにキャピタルゲインを狙って売却も可能です。
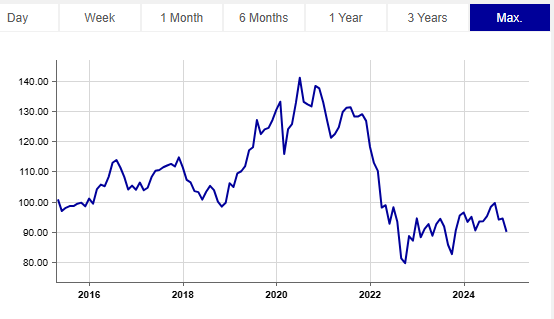
債券は一般的に100%で始まり、100%で満期を迎えます(一部割引債を除く)
上記某米系銀行の債券の動きにご注目ください。2015年に100%で始まり、満期は2045年です。金利の低いときには、140%まで上昇しました。その後、2021年末の利上げ時から債券単価が下落し、80%まで到達しました。140で買ったひとは満期まで利息を受け取ったほうがいいのですが、今から買う人はなんと、満期の2045年まで4.95%の利息をもらいながら、単価の上昇を待つか、満期を待つかどちらも享受できます。なお、満期まで持った場合の1年あたりの利回りは、5.38%です。
リートについて
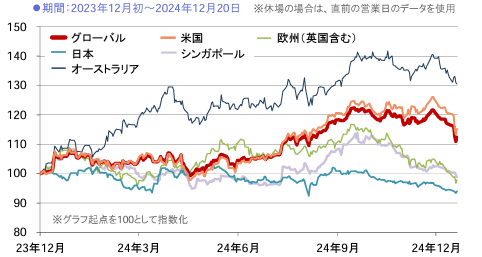
利上げによる下げが順調に回復したが、利下げ鈍化のニュースで最近また少し下がりました。しかし、アメリカのリートは、時には株以上の値上がりがありますので、運用するうえで、外せない資産の一つだともいえます。
なお、リートに関しては、日本からアメリカのリートの個別銘柄はグーグルやアップルみたいに投資できないので、投信もしくはETFを使って、投資するしかないので、うまく活用したほうがよろしいかと思います。
いかがでしたでしょうか?
2025年も期待できる年だと信じて、行動していきたいと思います。
投資参謀 ~債券投資する場合の戦略について~
かなり久しぶりの日記になりました。
今年も残り3か月!!日々丁寧な暮らしを心がけたいと思います。
さて、この2年の間、利上げ、インフレ、ウクライナ問題など、世界は目まぐるしく変化し、我々を驚かせた。だがそれでも我々は混沌の中で彷徨いながら、光を見つけ、それに向けて進み続けなければならない。
この2年、こんなにも債券が注目された年も久々だったような気がします。
10数年ぶりの高金利時代 このビッグウェーブに乗るしかない!!そう思った人もたくさんいるかと思います。
でも実際なにをどうやったらいいか、わからないというのが現実です。
さて、今回は債券と金利の関係、そしてどう組み合わせるかについてお話します。
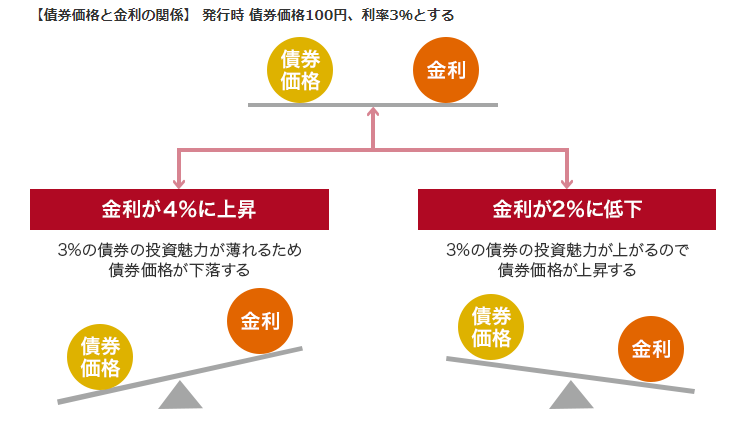
一般的に、債券は100%で発行されます
例えば、金利3%の債券があるとします。
この債券を100円分買えば、1年間で3円を受け取ることができますが、債券の金利が4%に上がったらどうなるでしょう。
金利4%の債券を100円分購入すれば、1年間で4円を受け取ることができますよね。
そうなると金利3%の債券よりも、金利4%の債券のほうが魅力的、ということになりますので、金利3%の債券は魅力が減って価格が下落します。
続いて、債券の金利が2%に下がった場合はどうでしょう。 金利2%の債券より金利3%の債券の方が多くの利益が見込める、より魅力がある、ということになりますので、金利3%の債券の価格は上昇します。
大体こんなイメージです。
この2年の間、アメリカの政策金利が1%台から5.5%まで上昇しました。そのおかげで為替はドル高(円安)になる一方、米ドル建て債券の単価がかなり下落しました。その債券単価が下落したおかげで、債券投資する人にとって、すごくいい条件で債券が始められるというわけです。
では、債券に投資するうえで、何をどう組んだらいいのかを考える必要があります。
上図について、
ラダー運用は普段私が一番おすすめしているやり方で、これが一番金利変動リスクに対応しやすいのです。
短いものから長いものまで、万遍なく投資をし、リスク分散しながら、満期をずらしながら投資をするやり方です。
ここで一つ壁にあたります。長期の債券を買うとなると、多くの方々はこう思うことでしょう。「期間が長いわねー、生きちゃいないよー」
仰る通りで、期間だけ見るとそう思いたくなります。そもそも20年後30年後、その会社が存続してるかどうかすら分からないのですから。。。。
しかし、実は長期債は変動が大きいので、安く仕込んで、利息などもらいながら、単価が上がったら、売却すればよいのです。
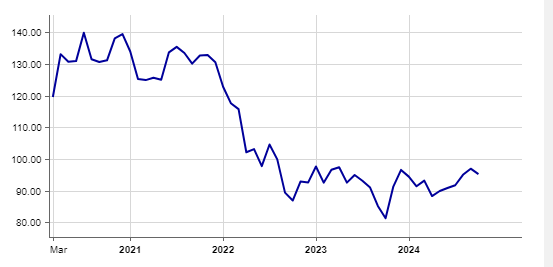
例として、某テーマパークの本家のドル建て債券の動きを見ていただきましょう。
債券単価が130の時から、利上げが始まり、そのあと90、80台まで債券単価が下がりました。逆に今仕込んだ方は、4.7%利息をもらいながら、あとは単価が上がるのを待って、好きなときに売却すればよいのです。もちろん満期まで持つのも可能ですが。
バーベル運用
短いと長期、あるいは中期と長期に分けて そこから銘柄分散をして投資。
ブレット運用
期間を絞って銘柄分散をして投資
例えば超長期債のみに絞って、金利下落したときに、債券単価が上昇した時を狙って売却するというやり方です。
毎年のインカムを確保しながら、超長期債を仕込んで、金利低下時に大勝を狙っていくという考え方も良いのかもです。
引き続き、光を見つけるために、奔走します!!
投資参謀 ~今年はどうなる?!~
ご無沙汰しております。
意外にもそろそろブログが見たい!!という声がありましたので、書きます。
既に2月の中盤に差し掛かってるわけですが、一番やはり気になるのは、今年はどうなるのか?ということじゃないかと思います。
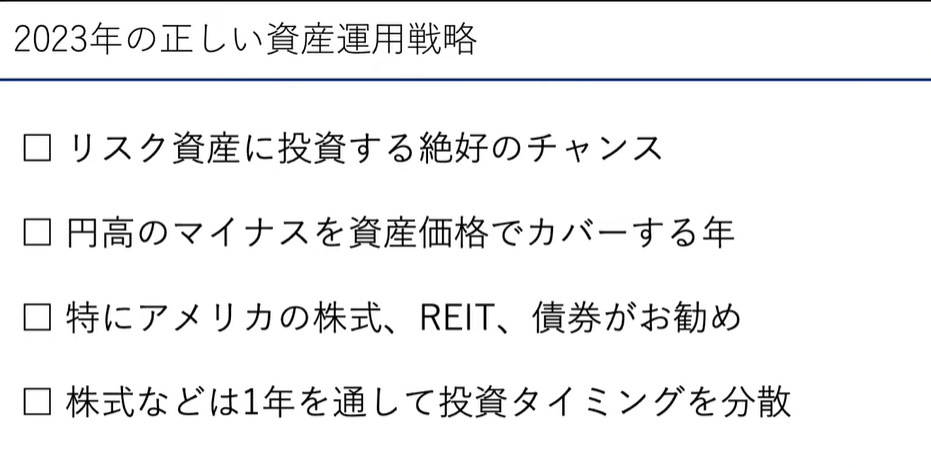
ずばり、こんな感じではないでしょうか。
昨年は株、リート(不動産)、債券など、ほとんどの分野が利上げなどの関係で大きく値下がりした年です。
まずは世界の投資家が投資判断するうえで判断の基軸とする米国10年国債の利回りをみていきましょう。
30年チャート
22年から急に上がり始めたのが読み取れるかとおもいます。
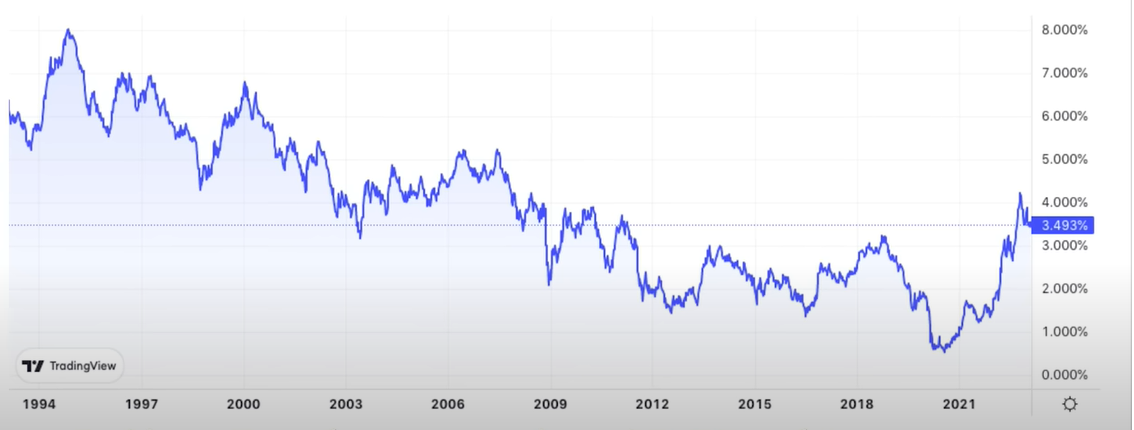
この利上げで、債券をはじめ、株、リートも売られました。
これに基づいてアメリカの各市場を見ていきましょう
最も影響を受けた市場 NASDAQ ヘッジあり、なし
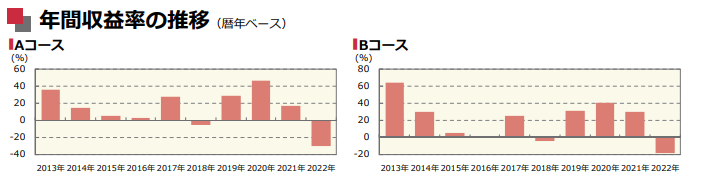
ダウジョーンズ 為替ヘッジあり
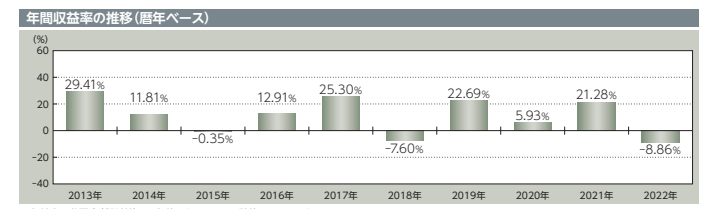
ヘッジなし
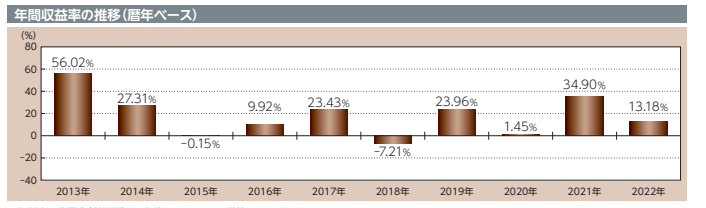
USリート ヘッジあり、なし
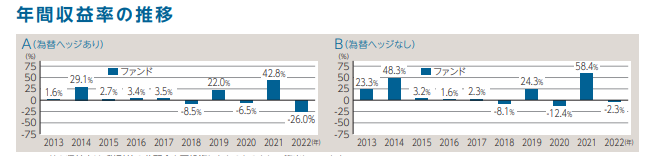
USハイイールド債券 ヘッジあり
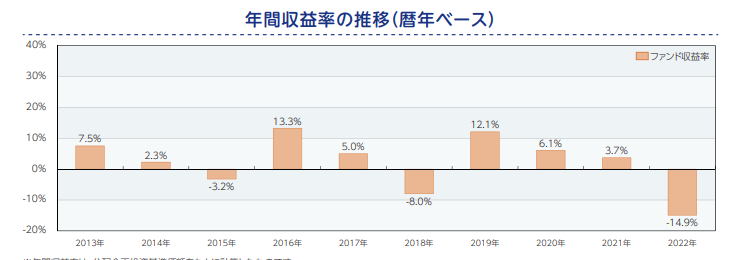
ヘッジなし
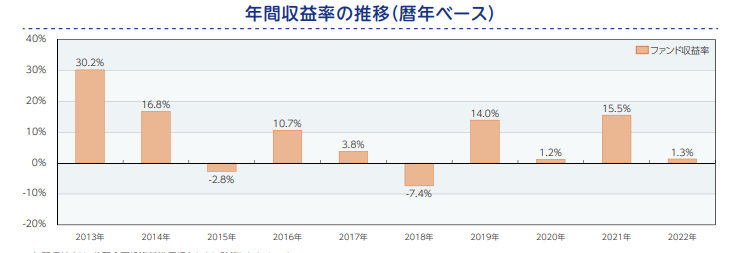
上記ヘッジあり=為替変動受けにくく設定してあり、純粋に株、債券などの価格がどう動いているのかがわかります。
一方ヘッジなしとは、為替変動を受けるので、本体の値段に為替を加えた値動きになっています。
我々は日本からの投資なので、昨年は利上げで円安になり、その代わりに本体の値段が下がっても、ヘッジなしコースで投資されている方は、円安がクッションになり、それほど下がってないように見えるのが事実でもあります。しかし、本体の価格を見たときに、ほとんどが下落しているのがわかります。
一方、大きく下がった年のあとは、大体あがります。V字回復まではいきませんが、ゆっくりと回復していくことがほとんどではないでしょうか。
昨年為替が150円で投資した方は、なんだか損をした気分かもしれませんが、当時投資された債券などは、利回りが高い時期にあり、今同じ債券を買おうとおもっても、実は本体の値段があがって、まったく利回りが違います。昨年と逆のことが起こっているわけです。ですから、冒頭の図の2番に書いてあるように、今年は円高のマイナスを、資産価格でカバーする年でもあるのではないでしょうか。
その中で、何に投資したらいいか、迷われる場合
まずはアメリカが一番堅いかと。世界の基軸通貨が米ドル、株、リート、債券など、市場規模が一番大きいのもアメリカ。
そのあとに、スイス、オランダ、などの質の良い国順に投資するのもありではないでしょうか。
一括が怖いという初心者の場合、上記4つ目で示しているように、時期をずらして投資する=積立投資するのが理想かと思います。
このブログの読者には説明するまでもないのですが、積立投資は、老若男女、誰がやっても、成功しやすいやり方です。
以上、今年も全力で相場と向き合いたいと思います。
投資参謀 ~預金は借金です~
あっという間に10月になりました。お変わりないでしょうか?
さて、為替市場は146円になり、ニューヨークの株価などがまだ落ち着かない今日この頃、私も怒涛の日々過ごしつつ、おかげ様で何とかやっております!
久々のブログになりましたが、今だからこそ、書かねばいけないと思いました。
私は以前、債券について、いくつかブログを書きました。
今回はもっと会計面で掘り下げて、話をしたいとおもいます。
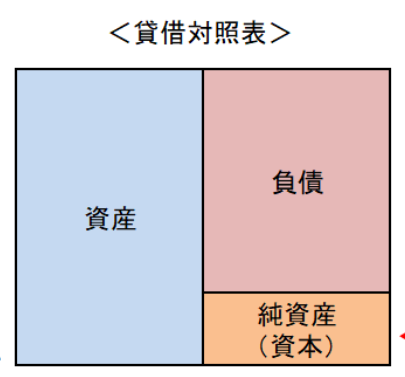
冒頭の図はいわゆるバランスシートです。
私は学生時代のアルバイトで会計データの入力をやっていた時期があり、その時から今もお世話になっている公認会計士先生に「銀行の預金は銀行にとって、借金だよ」と教わりました。それが今の私の礎になっているといっても過言ではないです。
皆さんは銀行にお金を預ける
↓
銀行にとっては借金が増える
という仕組みで世の中が成り立っています。
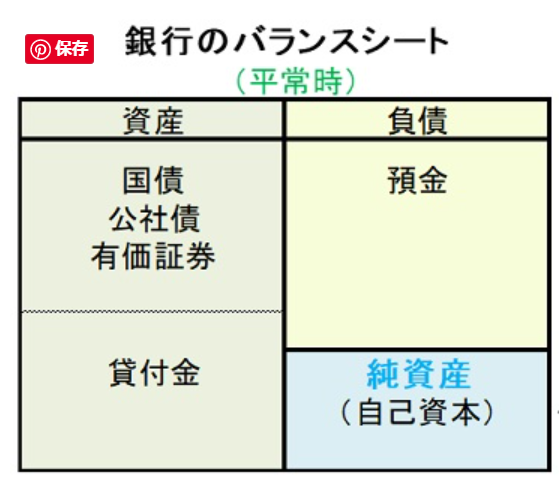
皆さんが銀行にお金を貸しているから、利息がもらえるのです。
銀行はその預かったお金を貸したり、国債、有価証券で運用したりして,
そうやってはじめて資産の部分に入ります。
では、同じ資金を貸すのに、もっと利息多くもらえる方法はないのか?って疑問が湧きますよね。その答えは、債券です。
同じ金融機関に預けるのに、円建て預金なら、0.01%だとしたら、債券なら0.5~1.5%くらいあったり、米ドルならば、米ドル預金の利率が今2-3%ならば、債券という形にすると、4-9%くらいあったりします。外国の銀行の仕組も同じく、世界屈指の銀行の定期やるくらいなら、その銀行の債券に投資したほうが、はるかにいい利率の利息がもらえます。 (期間の長短により、利回りの高低があります。)
もちろん、今のご時世、利上げなどの問題で、債券市場も少し乱高下していますが、根底にある部分は共通しており、短めの債券を選んで、投資するのが理想ではないかと思います。
円安で国内のブランド品が今年だけで2回(約20%くらい)も値上げしたり、日常生活用品もじわりじわりと値段を上げています。ただ、ものによっては、値段上げずに、内容量を減らす、いわゆるステルス値上げもありますよね。
値上げは決して悪いことではないと私は思っており、きちんとした適正価格を提示し、利益を出して、給与に反映し、世の中にいい循環を作ることができれば、必要不可欠だと思います。値下げ要求ばかりしていると、昨今のジェネリックの不正問題などにつながり、それが波及し、先発薬も手に入らないという悪循環に陥る可能性にもつながります。(薬剤師をされているお客様からの情報)
日本にいると、気づかないのだが、海外では、毎年すごい値上げ(インフレ)が続いております。うどん一杯が1000円~1500円、ラーメンは2000円、サバ定食が3000円くらいというイメージです。
では、日本にいる我々はどうしたらいいか、資産防衛という意味では、運用するしかないのですが、きちんと資産配分をして、株、リート、債券に分けて、やればよろしいかと思います。
今なら、過度に売られた債券が多数あり、リスクを取らないで、着実にインカム収入を得られる手段として、めったにないチャンスではないかと思います。
S&P500、ナスダックなどの指数も高値から25%くらい下がっておりますが、それは積立と一括と組み合わせればよいのですが、リスクを取って儲けるの株であり、リスク取らないで儲けるのが債券です。その性質に合わせて、使い分けしていけば、安心して増やせるかと思います。
投資参謀 ~今こそ、債券について再考すべき~
皆さんこんにちは、あのブログから約1か月、市場はなんとか回復する兆しをみせつつあります。
その中で、アメリカは利上げに踏み切り、為替も121円にタッチしました。
利上げ=債券が下がるというイメージをお持ちだと思いますが、そこについて、触れたいと思います。
また、先日は同業が開催する債券の勉強会に参加しまして、とても有意義な時間を過ごしました。
その内容をお伝えできたらと思います。
みなさん、多くの場合、投資=株というイメージだと思いますが、その中でも、リスクをとってはいけないお金って存在しますよね。特に法人などがそうです。そのお金って、債券以外、買ってはいけないのです。
世界を俯瞰した時に、アップル、トヨタ、ユニリーバなど、世界の株式市場全部ひっくるめて、市場規模を100だとしたら、世界の債券市場はその2倍以上と思ってください。
昔、印象的だった言葉で
・アップルの時価総額一つで、ロシアの株式市場全体よりも大きい
アップル株一つでこんなことが言えるわけですから、アメリカ株のすごさが改めて知らせれるわけですが、それを債券で見た時に、いかに債券市場の規模がすごいことかが伝わるのではないでしょうか?
下図は世界の株と債券の市場規模を表したグラフです。(2017年時点)
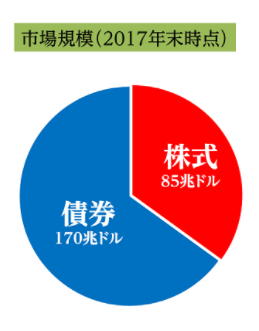
例えば、定期やるくらいなら、というお金は、やはり債券が適していますし、それを株と比べると、確かに儲かりはしないが、そもそも、比べてはいけないのです。
株で儲かった場合は、リスクを取って儲かるのだが、債券の場合、リスクを取らないで儲かるので、そこの度合いが全く違います。
その中で、これから利上げするかもという時に、どのような戦略を取ればいいのかについて
① 期間が5年くらいまでの債券
② 米ドル中心
③ 欧州の金融ネームの劣後債
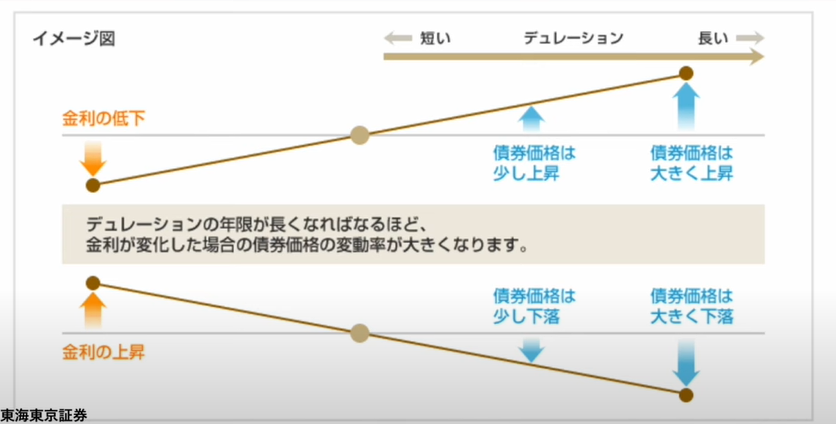
まず①について、どうして5年までなのか。→利上げ、利下げ問題は米国の10年債についての話なので、全ての債券と関係性が高いわけではない。短期のものはデュレーションが短いから価格感応度が低い、ということと満期まで持って償還されれば関係ないのです。
② なぜ米ドルを中心なのか→先進国の中で、利上げする国は今のところアメリカだけですし、世界の基軸通貨でもある。これからドルが円と比べて、以前のように円高になりにくい。
③なぜ欧州金融ネームの劣後債なのか→利上げするかもということで、様々な債券が売られている状態、債券の特性上、満期時に何もなければ、必ず100になる。例えば、今95、90の債券があるとして、満期までの利回りをみて、まあまあ良いと思えば、間違いなくチャンスなのだ。欧州金融機関はロシアの問題などもあって、結構売られたものがあるので、それが選択肢の一つですが、それ以外でもいろいろな要因で売られている社債があるので、それもチャンスと考えています。
大前提として、そもそも本当に金利が上がるかどうか、誰にもわからないのです。
そして、時々、利上げしてから買おうかな、あるいは、為替が今120円ですが、110円になってから買おうかなと考える方もいらっしゃるでしょう。その考えは捨てたほうがよろしいかと。4%のものが5%になるまで待とうとして、もしならなかったら、その待ってる間は無駄なのではないか? あるいは、1年後に5%になったとしても、その待ってる間に4%をもらい損ねることも考えないといけません。
利上げ利下げ関係なく、チャンスはいつでも転がっています。そのチャンスが来た時に、つかめるかどうかが大切なのです。
債券の投資環境を正しく理解し、今後のインカムゲインを得る手段として、債券は資産運用する上で抜きでは語れない分野です。
今こそ、債券投資について、より深く知る時期ではないでしょうか!!
